 Nowe
 Artykuły
 6 min
Ponad dziesięć lat temu wydawało się, że przyszłość logistyki została właśnie ogłoszona. Gdy w 2013 roku Jeff Bezos zaprezentował projekt Amazon Prime Air, świat obiegły wizualizacje niewielkich dronów dostarczających paczki prosto pod drzwi klientów. Zakładano, że za kilka lat bezzałogowce staną się równie powszechne jak samochody kurierskie. Tak się jednak nie stało. Nie dlatego, że zabrakło technologii. Największym wyzwaniem okazały się przepisy, bezpieczeństwo lotów oraz ekonomika całego przedsięwzięcia. Dopiero w 2025 roku można mówić o pierwszych modelach biznesowych, które zaczęły działać komercyjnie na większą skalę.
Pierwszy komercyjny model, który naprawdę działa
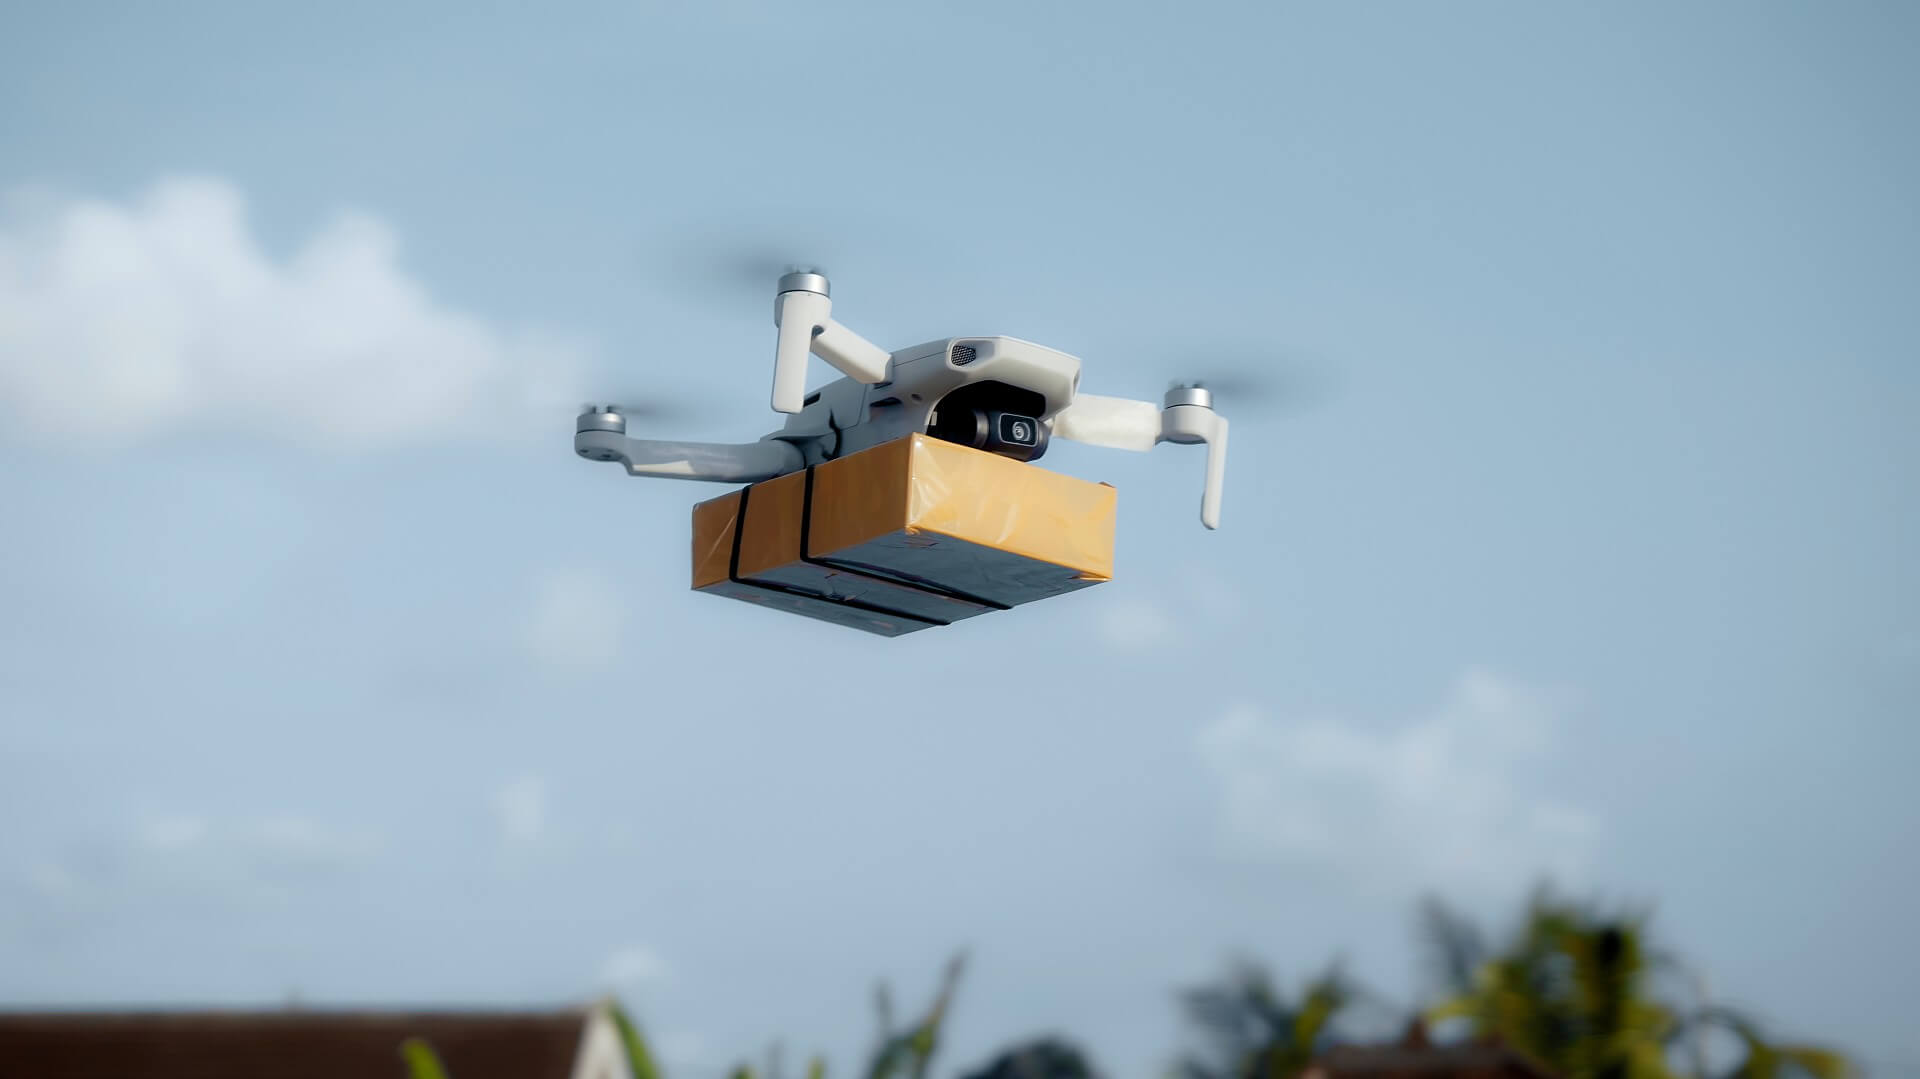
Najbardziej zaawansowany przykład w Europie stanowi irlandzka firma Manna Air Delivery. Na przedmieściach Dublina drony każdego dnia dostarczają mieszkańcom żywność, leki i drobne zakupy. Nie lądują na posesji — zawisają kilka metrów nad ziemią i opuszczają przesyłkę na linie. Cały proces trwa zwykle od dwóch do czterech minut. Firma informuje, że zrealizowała już ponad 200 tys. dostaw, a od momentu złożenia zamówienia do odbioru przesyłki mija przeciętnie mniej niż pięć minut. To jeden z pierwszych przykładów, w którym dron przestał być pokazem możliwości technologicznych, a stał się elementem codziennej działalności operacyjnej.
Dron nie zastąpi kuriera — zrobi coś innego
Doświadczenia tych firm prowadzą do jednego wniosku. Dron nie jest następcą samochodu dostawczego. To narzędzie stworzone do bardzo konkretnych zadań. Największą przewagę osiąga tam, gdzie liczy się czas dostawy, niewielka masa przesyłki i stosunkowo mały obszar działania. Z tego powodu najlepiej sprawdza się przy dostawach leków, żywności, produktów pierwszej potrzeby czy materiałów medycznych. W klasycznej logistyce kurierskiej transport drogowy pozostaje znacznie bardziej efektywny kosztowo.
Nietrudno zrozumieć dlaczego. Samochód podczas jednego kursu obsługuje kilkadziesiąt lub nawet kilkaset adresów. Dron przewozi zazwyczaj jedną przesyłkę. Oznacza to, że jego przewaga nie wynika z niższego kosztu jednostkowego, lecz z możliwości błyskawicznego dotarcia do odbiorcy. Dlatego operatorzy koncentrują się na usługach premium, w których kilka lub kilkanaście minut różnicy ma realną wartość biznesową.
Przestrzeń powietrzna jako wąskie gardło
Drugim ograniczeniem pozostaje przestrzeń powietrzna. Sam pojedynczy lot nie stanowi problemu. Trudność pojawia się wtedy, gdy nad jednym miastem zaczynają jednocześnie operować drony wielu różnych operatorów. Potrzebny jest system przypominający kontrolę ruchu lotniczego, tylko działający w pełni cyfrowo i w czasie rzeczywistym. Taką funkcję ma pełnić rozwijany przez Unię Europejską system U-space, który umożliwi zarządzanie lotami BVLOS, automatyczną wymianę informacji pomiędzy operatorami oraz koordynację ruchu bez udziału człowieka.
Równolegle rozwijają się same technologie pokładowe. Dzisiejsze drony nie wykonują już wyłącznie zaprogramowanej trasy. Potrafią analizować warunki atmosferyczne, wykrywać przeszkody, wybierać bezpieczniejsze korytarze lotu i podejmować decyzje na podstawie danych z wielu czujników. W praktyce operator coraz częściej nadzoruje całą flotę urządzeń, a nie steruje każdym z nich osobno.
Regulacje i akceptacja społeczna
Europa stworzyła stosunkowo spójne ramy prawne dla takich operacji. Dzięki regulacjom przygotowanym przez EASA operatorzy działają według jednolitych zasad obowiązujących w większości państw członkowskich. Nie oznacza to jednak pełnej swobody. Każda nowa usługa wymaga analizy ryzyka, odpowiednich zezwoleń oraz dostosowania do lokalnej organizacji przestrzeni powietrznej. Dzisiaj to właśnie procedury administracyjne, a nie możliwości techniczne, najczęściej wydłużają wdrożenia.
Nie bez znaczenia pozostaje także społeczna akceptacja. Mieszkańcy zwracają uwagę na hałas, bezpieczeństwo oraz kwestie prywatności. Dlatego producenci pracują nad cichszymi napędami, systemami awaryjnego lądowania, spadochronami ratunkowymi i rozwiązaniami ograniczającymi ryzyko kolizji. O powodzeniu rynku zdecyduje nie tylko sprawność urządzeń, ale również zaufanie użytkowników.
Polska w wyścigu dronowym
Polska ma w tym wyścigu kilka mocnych argumentów. Kraj dysponuje rozwiniętym sektorem dronowym, silnym zapleczem badawczo-rozwojowym oraz jednym z największych rynków logistycznych w Europie Środkowo-Wschodniej. Trwają również prace nad wdrażaniem krajowych usług U-space, które mają umożliwić bezpieczne zarządzanie ruchem bezzałogowym. Dodatkowym atutem są doświadczenia polskich firm rozwijających rozwiązania dla energetyki, geodezji, inspekcji infrastruktury czy rolnictwa precyzyjnego. Kompetencje zdobyte w tych sektorach mogą zostać wykorzystane również w logistyce.
Nie oznacza to jednak, że w najbliższych latach drony zastąpią kurierów. Znacznie bardziej prawdopodobny jest rozwój usług specjalistycznych: transport medyczny, dostawy do trudno dostępnych miejsc, obsługa infrastruktury krytycznej, logistyka przemysłowa czy przewóz części zamiennych pomiędzy zakładami produkcyjnymi — to obszary, w których bezzałogowce mogą zaoferować realną przewagę.
Model hybrydowy — przyszłość ostatniej mili
Zmienia się również sposób, w jaki patrzą na nie operatorzy logistyczni. Zamiast konkurować z samochodami dostawczymi, drony stają się kolejnym elementem większego systemu. Samochód dowozi przesyłki do lokalnego punktu dystrybucyjnego, a dron obsługuje ostatni, najbardziej czasochłonny odcinek dostawy. To właśnie takie modele hybrydowe eksperci uznają dziś za najbardziej perspektywiczne.
W praktyce sukces tego rynku nie będzie zależał wyłącznie od samych dronów. Równie ważne okażą się systemy zarządzania ruchem, integracja z platformami logistycznymi, sztuczna inteligencja planująca loty oraz infrastruktura umożliwiająca automatyczne ładowanie i wymianę baterii. Dopiero połączenie tych elementów pozwoli zbudować skalowalny model biznesowy.
Czy więc dostawy dronami są rzeczywistością? Tak, ale nie w takim wymiarze, jaki przewidywano dekadę temu. Nie zastąpią samochodów dostawczych ani nie zmienią całego rynku e-commerce. Będą natomiast uzupełnieniem istniejącej logistyki wszędzie tam, gdzie o wartości usługi decydują minuty, a nie kilometry. Dla Polski oznacza to szansę nie tyle na budowę rynku masowych dostaw, ile na rozwój technologii, infrastruktury i kompetencji, które mogą znaleźć zastosowanie w całej europejskiej gospodarce. W najbliższych latach przewagę zyskają nie ci, którzy będą mieli najwięcej dronów, lecz ci, którzy najlepiej zintegrują je z istniejącym systemem transportowym.